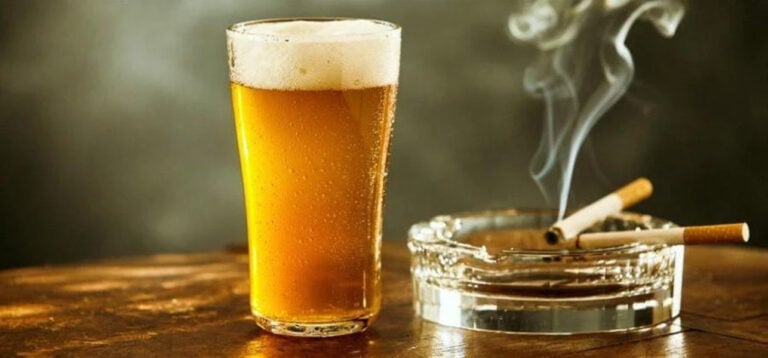
O governo federal publicou no Diário Oficial da União a medida provisória que define as alíquotas iniciais do Imposto Seletivo, conhecido como “imposto do pecado”. A regra fixa taxas de 4,2% para a cerveja, 8% para o vinho, 2,6% para refrigerantes e 66,7% para cigarros, além de R$ 3,50 por maço.
Loterias como Mega-Sena, Lotofácil e Loteca também terão alíquota de 0,5%. Além disso, a carga tributária também irá incidir sobre veículos dependendo do nível de emissões de poluição, como forma de incentivar a energia limpa.
Previsto na reforma tributária, o tributo começa a valer em 2027, com meta de arrecadar R$ 41,9 bilhões. Para evitar choques no curto prazo, a carga será equivalente à do IPI até o fim de 2027. O aumento real fica para 2028.
Por que o ‘imposto do pecado’?
O governo busca compensar o impacto desses hábitos nas contas públicas. Conforme o Ministério da Saúde, o tabagismo custa R$ 153 bilhões por ano ao país — 1,6% do PIB —, enquanto a arrecadação federal com cigarros é de R$ 8 bilhões. O álcool e os ultraprocessados geram outros R$ 21,8 bilhões anuais entre despesas do SUS e perdas de produtividade.
O setor produtivo contesta a medida. Fabricantes de bebidas afirmam que a tributação atual já consome de 40% a 80% do valor de venda e argumentam que a pressão sobre as margens provocará repasses ao consumidor, demissões e estímulo ao contrabando.
A medida provisória tem validade imediata, mas precisa ser aprovada pelo Congresso em até 120 dias. O projeto com as alíquotas definitivas e mais pesadas para 2028 deve ser enviado até maio de 2027.
Tributos sobre veículos
De acordo com a Casa Civil, a MP estabelece critérios de sustentabilidade e eficiência energética para a definição das alíquotas incidentes sobre veículos, aeronaves e embarcações.
Algumas categorias terão alíquota zero, incluindo veículos adquiridos por pessoas com deficiência ou com transtorno do espectro autista e por motoristas profissionais que usem o automóvel como táxi. Também terão o benefício os veículos com registro de versão sustentável concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços.
O Imposto Seletivo também incidirá sobre caminhões com peso bruto total igual ou superior a 3.500 quilos, exceto picapes, além de veículos, aeronaves e embarcações com características técnicas específicas destinados ao uso operacional das Forças Armadas ou dos órgãos de segurança pública.
Bens minerais extraídos terão alíquotas reduzidas a zero até 31 de dezembro de 2027. O regime permanente para esses itens será objeto de discussão legislativa específica.
Quando entrará em vigor?
Conforme o governo, o tributo começa a valer em 2027, com meta de arrecadar R$ 41,9 bilhões. Porém, para evitar choques no curto prazo, a carga será equivalente à do IPI até o fim de 2027. O aumento real fica para 2028.
A medida provisória tem validade imediata, mas precisa ser aprovada pelo Congresso em até 120 dias. O projeto com as alíquotas definitivas e mais pesadas para 2028 deve ser enviado até maio de 2027.
Além disso, será apresentada ao Congresso uma proposta de emenda à Constituição (PEC) para prorrogar a incidência do IPI sobre bens prejudiciais à saúde ou ao meio ambiente até que o Imposto Seletivo produza pleno efeito. O objetivo é evitar a desoneração sobre produtos gravosos à saúde.
As alíquotas definitivas, a serem aplicadas a partir de 1º de janeiro de 2028, serão discutidas no Congresso. O governo deve apresentar ao Legislativo um projeto de lei até 31 de maio de 2027 com a definição dessas taxas.